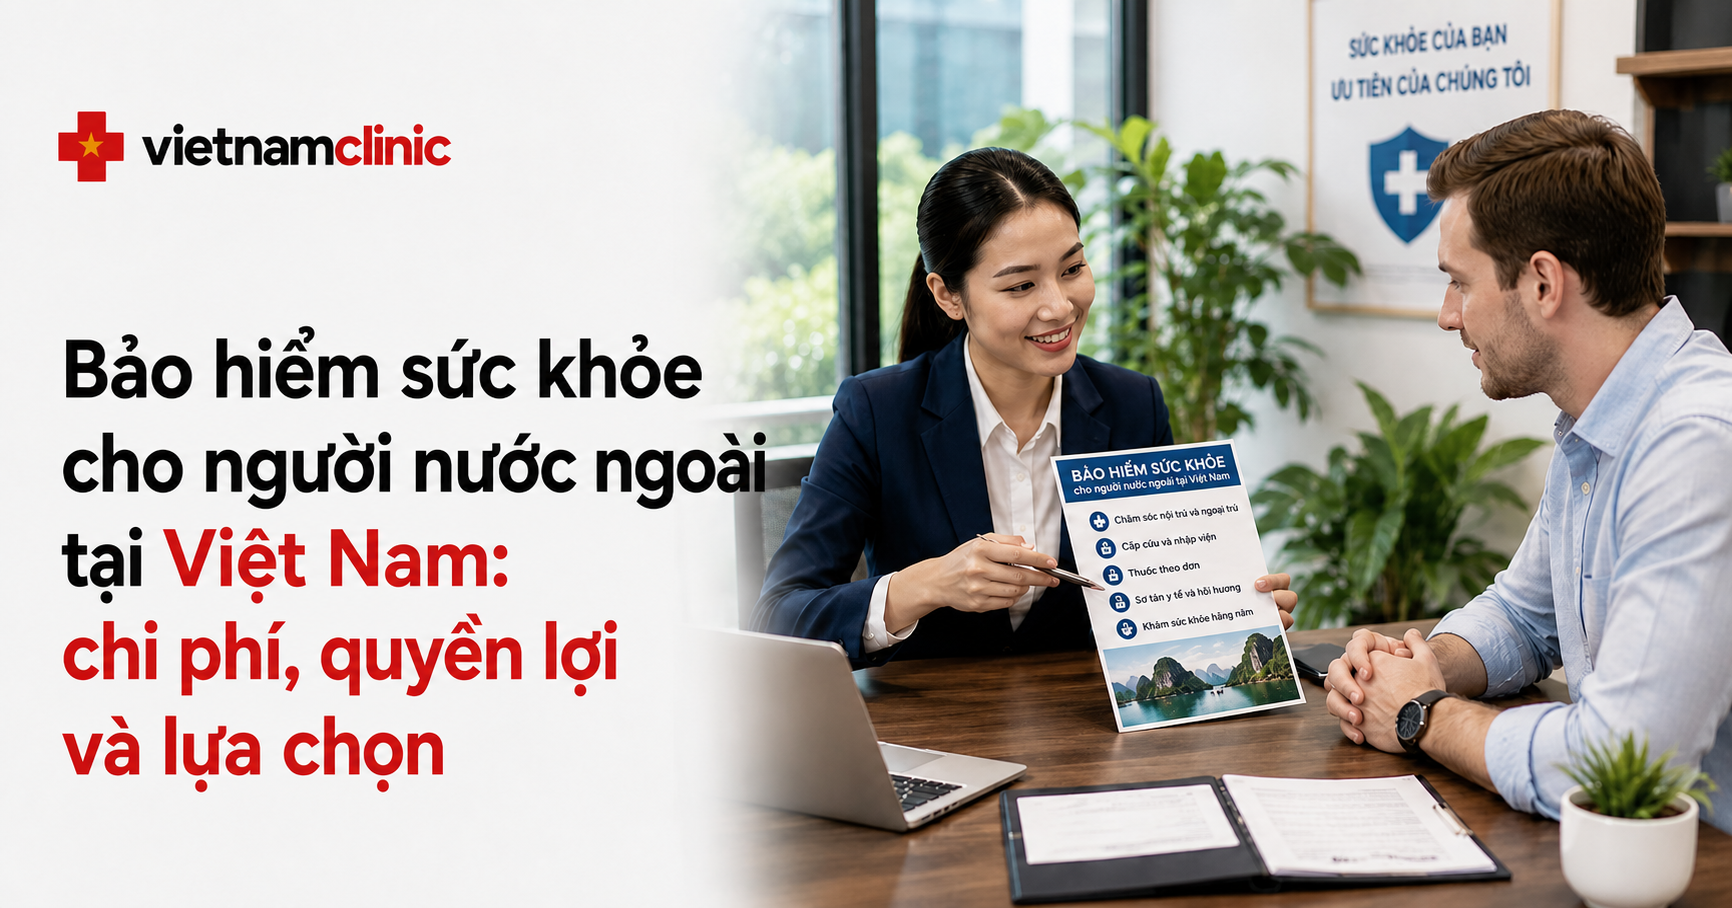
Bảo hiểm sức khỏe cho người nước ngoài tại Việt Nam có thể chỉ tốn vài triệu đồng mỗi năm với gói nội trú nội địa cơ bản, nhưng cũng có thể lên tới vài nghìn đô la Mỹ với bảo hiểm sức khỏe quốc tế toàn diện.
Khoảng chênh lệch lớn vì đây là những sản phẩm rất khác nhau. Gói nội địa chủ yếu chi trả nhập viện tại Việt Nam không tương đương hợp đồng quốc tế cho người nước ngoài, có ngoại trú, điều trị ung thư, sơ tán y tế và tiếp cận bệnh viện tư trên khắp châu Á.
Vì vậy, câu hỏi hữu ích với phần lớn người nước ngoài không chỉ là “Bảo hiểm sức khỏe tại Việt Nam giá bao nhiêu?” mà là bạn muốn hợp đồng chi trả mức chăm sóc y tế nào?
Bảo hiểm sức khỏe cho người nước ngoài tại Việt Nam giá bao nhiêu?
Theo hướng dẫn khái quát, mức phí hằng năm có thể nằm trong các khoảng:
- Bảo hiểm nội trú nội địa cơ bản: khoảng 5-15 triệu đồng/năm với nhiều người trẻ và trung niên.
- Nội trú kèm ngoại trú nội địa: thường khoảng 8-25 triệu đồng hoặc hơn, tùy tuổi và cấp độ gói.
- Bảo hiểm tư nhân Việt Nam hạn mức cao hơn: thường hàng chục triệu đồng/năm tùy quyền lợi.
- Bảo hiểm quốc tế cho người nước ngoài: thường từ vài trăm đến vài nghìn USD/năm.
- Gói cao cấp toàn cầu: có thể cao hơn nhiều, nhất là với người lớn tuổi hoặc gói bao gồm Hoa Kỳ.
Đây là các nhóm chi phí rộng, không phải giá cố định của thị trường.
Tuổi, mức khấu trừ, mạng lưới bệnh viện, phạm vi địa lý và tiền sử bệnh đều có thể làm phí thay đổi đáng kể.
Ví dụ thực tế: phí Pacific Cross theo độ tuổi
Pacific Cross Việt Nam là ví dụ hữu ích vì công bố mức phí hiện hành thay vì buộc khách hàng xin báo giá mới thấy giá.
Gói nội trú Foundation Standard hiện niêm yết mức phí năm xấp xỉ:
| Tuổi | Phí nội trú hằng năm |
|---|---|
| 19-25 | 5.655.000 đồng |
| 26-30 | 6.205.000 đồng |
| 31-35 | 6.676.000 đồng |
| 36-40 | 7.199.000 đồng |
| 41-45 | 7.697.000 đồng |
| 46-50 | 8.901.000 đồng |
| 51-55 | 10.079.000 đồng |
| 56-60 | 12.618.000 đồng |
| 61-65 | 15.707.000 đồng |
Các con số này chỉ dành cho quyền lợi nội trú.
Thêm quyền lợi ngoại trú sẽ tăng giá. Ở cùng cấp Standard, phí ngoại trú công bố dao động từ khoảng 2,829 triệu đồng cho tuổi 19-25 đến 5,212 triệu đồng cho tuổi 61-65.
Ví dụ cho thấy một khác biệt lớn về giá tại Việt Nam: chi trả chăm sóc ngoại trú thường quy có thể làm phí hằng năm tăng đáng kể.
Gói chỉ nội trú thường là lựa chọn hợp lý rẻ nhất
Bảo hiểm nội trú tập trung vào chi phí lớn như:
- Nhập viện.
- Phẫu thuật.
- Hồi sức tích cực.
- Một số chẩn đoán liên quan đến đợt nằm viện.
- Điều trị nội trú đủ điều kiện khác.
Lựa chọn này có thể phù hợp tại Việt Nam vì chi phí khám thông thường và xét nghiệm cơ bản tương đối vừa phải với người tự trả.
Một cư dân nước ngoài khỏe mạnh có thể tự thanh toán vài buổi khám ngoại trú, đồng thời dùng bảo hiểm để bảo vệ trước hóa đơn vượt quá khả năng tài chính.
Do đó, gói chỉ nội trú có thể rẻ hơn nhiều mà không hẳn vô ích.
Đổi lại, tiền khám bác sĩ, chuyên khoa, thuốc và xét nghiệm ngoại trú có thể do bạn tự chi trả.
Thêm ngoại trú có thể khiến một số mức phí gần gấp đôi
Bảo hiểm ngoại trú chi trả một phần hoặc toàn bộ dịch vụ đủ điều kiện không cần nhập viện.
Tùy gói, quyền lợi có thể gồm:
- Khám bác sĩ đa khoa.
- Khám chuyên khoa.
- Xét nghiệm máu.
- X-quang và chẩn đoán hình ảnh.
- Thuốc kê đơn.
- Vật lý trị liệu.
- Chăm sóc theo dõi.
Theo ví dụ Pacific Cross, người 31-35 tuổi dùng Foundation Standard hiện trả khoảng 6,676 triệu đồng cho nội trú và thêm 3,297 triệu đồng cho ngoại trú.
Tổng phí gần 10 triệu đồng/năm, chưa gồm nha khoa tùy chọn hoặc quyền lợi bổ sung khác.
Ngoại trú có đáng mua hay không phụ thuộc nhiều vào tần suất bạn dự kiến dùng y tế tư nhân.
Gói nội địa cấp cao hơn đắt hơn nhưng quyền lợi cũng tăng
Không nên so gói giá rẻ với gói cao cấp chỉ bằng phí năm.
Pacific Cross công bố ba cấp trong dòng Foundation: Standard, Executive và Premier.
Với người 36-40 tuổi, phí nội trú hiện khoảng:
- Standard: 7,199 triệu đồng.
- Executive: 8,692 triệu đồng.
- Premier: 14,163 triệu đồng.
Giá tăng do mức quyền lợi thay đổi.
Khi so sánh, đừng chỉ xem hạn mức năm. Hãy kiểm tra hạn mức phụ cho phòng bệnh viện, phẫu thuật, hồi sức tích cực và quyền lợi lớn khác.
Hợp đồng rẻ có thể bất tiện nếu mức phòng thấp hơn đáng kể giá mỗi ngày tại bệnh viện bạn muốn dùng.
Bảo hiểm sức khỏe quốc tế tại Việt Nam giá bao nhiêu?
Hợp đồng quốc tế khó công bố giá chung hơn vì hãng bảo hiểm thường báo giá riêng.
Phí phụ thuộc:
- Tuổi.
- Quốc gia cư trú.
- Phạm vi địa lý.
- Mức khấu trừ.
- Quyền lợi ngoại trú.
- Nha khoa và thị lực.
- Thai sản.
- Bệnh có sẵn.
- Thẩm định sức khỏe.
- Có bao gồm điều trị tại Hoa Kỳ hay không.
Với người trẻ, gói quốc tế cơ bản có thể vài trăm USD/năm; hợp đồng toàn diện với ngoại trú mạnh và phạm vi toàn cầu dễ lên tới vài nghìn USD/năm.
Người lớn tuổi có thể trả cao hơn nhiều.
Những nhà cung cấp thường được người nước ngoài tại Việt Nam cân nhắc gồm Pacific Cross, LUMA, APRIL International, Bảo Việt, PVI và các hãng khu vực hoặc quốc tế khác.
Để xem danh sách tập trung vào mức phí thấp hơn, đọc Bảo hiểm sức khỏe giá rẻ tại Việt Nam: 6 lựa chọn cho người nước ngoài và du khách.
Bảo hiểm nội địa và bảo hiểm cho người nước ngoài giải quyết vấn đề khác nhau
Hợp đồng Việt Nam thường rẻ hơn nhiều vì chủ yếu được thiết kế theo chi phí y tế trong nước.
Bảo hiểm sức khỏe quốc tế có thể cung cấp:
- Điều trị tại Việt Nam và quốc gia khác.
- Hạn mức năm cao hơn nhiều.
- Bệnh viện tư quốc tế.
- Sơ tán y tế.
- Hồi hương.
- Hỗ trợ bồi thường bằng tiếng Anh.
- Mạng lưới bảo lãnh viện phí trong khu vực hoặc toàn cầu.
Người sống lâu dài tại Đà Nẵng và thoải mái điều trị ở Việt Nam có thể thấy gói nội địa là đủ.
Người thường xuyên đi giữa Việt Nam, Thái Lan, Singapore và châu Âu có thể phù hợp hơn với bảo hiểm quốc tế dù giá cao.
Tuổi là một trong những yếu tố lớn nhất quyết định chi phí
Phí bảo hiểm thường tăng theo tuổi vì nhu cầu chăm sóc dự kiến tăng.
Mức phí nội trú Standard công bố của Pacific Cross thể hiện rõ:
- Tuổi 19-25: 5,655 triệu đồng.
- Tuổi 41-45: 7,697 triệu đồng.
- Tuổi 56-60: 12,618 triệu đồng.
- Tuổi 66-70: 23,56 triệu đồng.
- Tuổi 71-75: 35,34 triệu đồng.
Mức tăng có thể đặc biệt lớn sau tuổi 60.
Người lớn tuổi cũng nên kiểm tra tuổi tham gia tối đa và điều kiện tái tục vì một số sản phẩm ngừng nhận khách mới sau một độ tuổi nhất định.
Lựa chọn bệnh viện có thể quyết định bạn cần bao nhiêu bảo hiểm
Việt Nam có nhiều tầng chăm sóc y tế:
- Bệnh viện công.
- Bệnh viện tư Việt Nam.
- Bệnh viện tư hướng đến bệnh nhân quốc tế.
- Phòng khám chuyên khoa.
Chi phí giữa các nhóm khác nhau đáng kể.
Người sẵn sàng dùng bệnh viện tư Việt Nam phổ biến có thể cần ít bảo hiểm hơn người muốn thường xuyên sử dụng bệnh viện quốc tế cao cấp.
Trước khi chọn gói, hãy xác định nơi bạn thực sự sẽ đến nếu cần phẫu thuật hoặc nhập viện.
Các bài so sánh bệnh viện tại Đà Nẵng, bệnh viện tại Hà Nội và bệnh viện tại Thành phố Hồ Chí Minh của Vietnam Clinic giúp hình dung loại cơ sở ở từng thành phố.
Hạn mức năm cao không bảo đảm mọi thứ đều được chi trả
Một sai lầm dễ gặp là chỉ so sánh tổng hạn mức nổi bật.
Gói có tổng quyền lợi 2 tỷ đồng vẫn có thể đặt hạn mức riêng nhỏ hơn nhiều cho từng hạng mục.
Hãy kiểm tra:
- Tiền phòng bệnh viện mỗi ngày.
- Hồi sức tích cực.
- Phẫu thuật.
- Điều trị ung thư.
- Khám ngoại trú.
- Chẩn đoán hình ảnh.
- Thuốc kê đơn.
- Phục hồi chức năng.
- Nha khoa cấp cứu.
- Sơ tán y tế.
Với bệnh tốn kém, hạn mức phụ quan trọng không kém tổng hạn mức năm.
Điều này đặc biệt đúng với ung thư. Bài Điều trị ung thư tại Việt Nam giải thích cách chi phí tích lũy qua phẫu thuật, hóa trị, xạ trị và thuốc toàn thân hiện đại.
Mức khấu trừ có thể làm giảm phí năm
Mức khấu trừ là khoản bạn đồng ý tự trả trước khi hãng bảo hiểm thanh toán yêu cầu bồi thường đủ điều kiện.
Khấu trừ cao thường làm phí thấp hơn.
Ví dụ, người có tiền tiết kiệm đáng kể có thể tự trả 1.000 USD đầu tiên nhưng muốn bảo hiểm trước hóa đơn 20.000 hoặc 50.000 USD.
Cấu trúc đó có thể rẻ hơn nhiều so với bảo hiểm không khấu trừ, thanh toán mọi chi phí nhỏ.
Nguyên tắc đơn giản: đừng chọn mức khấu trừ mà bạn không thể thanh toán ngay trong tình huống khẩn cấp.
Phạm vi địa lý có thể làm giá thay đổi mạnh
Gói chỉ Việt Nam hoặc Đông Nam Á thường rẻ hơn bảo hiểm toàn cầu.
Phí có thể tăng thêm khi bao gồm:
- Singapore.
- Châu Âu.
- Australia.
- Bắc Mỹ.
- Riêng Hoa Kỳ.
Bảo hiểm y tế Hoa Kỳ có thể tác động đặc biệt lớn đến phí quốc tế vì chi phí chăm sóc tại đó cao.
Nếu sống ở Việt Nam và hiếm khi ra khỏi châu Á, trả tiền cho phạm vi toàn cầu có thể không cần thiết.
Ngược lại, người thường xuyên sống nhiều tháng ở nước ngoài cần kiểm tra điều trị ngoài Việt Nam còn được chi trả hay không.
Sơ tán y tế quan trọng hơn khi ở ngoài các thành phố lớn
Hà Nội và Thành phố Hồ Chí Minh có nhiều dịch vụ y tế, nhưng chuyên khoa không phân bố đều toàn quốc.
Bệnh nặng hoặc chấn thương ở tỉnh xa có thể cần chuyển đến bệnh viện lớn hơn trong nước.
Trong trường hợp hiếm, có thể cân nhắc sơ tán quốc tế nếu điều trị chuyên sâu cần thiết không có tại chỗ.
Sơ tán y tế có thể cực kỳ đắt, nên nhiều hợp đồng quốc tế bao gồm quyền lợi này.
Gói nội địa giá thấp có thể giới hạn mạnh hoặc không có sơ tán.
Nếu đây là ưu tiên, hãy đọc định nghĩa quyền lợi thay vì giả định bảo hiểm xe cứu thương giống sơ tán y tế quốc tế.
Bệnh có sẵn có thể thay đổi cả mức phí lẫn điều kiện tham gia
Bệnh có sẵn thường là vấn đề sức khỏe tồn tại trước ngày hợp đồng bắt đầu, dù mỗi hãng định nghĩa theo điều khoản riêng.
Hãng có thể:
- Loại trừ tình trạng đó.
- Áp dụng thời gian chờ.
- Thu thêm phí.
- Đặt hạn mức riêng.
- Từ chối bảo hiểm.
- Chi trả đầy đủ nếu đáp ứng điều kiện thẩm định nhất định.
Đây có thể là khác biệt lớn nhất giữa hai hợp đồng nhìn bề ngoài tương tự.
Đừng che giấu tiền sử để có phí thấp. Không khai báo thông tin được yêu cầu khi thẩm định có thể gây vấn đề nghiêm trọng lúc yêu cầu bồi thường.
Bảo hiểm sức khỏe có chi trả điều trị ung thư không?
Một số gói có, nhưng mức bảo vệ khác nhau đáng kể.
Điều trị ung thư có thể gồm:
- Phẫu thuật.
- Hóa trị nhiều đợt.
- Xạ trị.
- Thuốc điều trị đích.
- Liệu pháp miễn dịch.
- Chẩn đoán hình ảnh.
- Xét nghiệm.
Hợp đồng có hạn mức năm thấp hoặc hạn mức phụ chặt có thể chỉ bảo vệ một phần.
Nếu ung thư là ưu tiên, hãy hỏi cụ thể về ung bướu nội trú, ngoại trú, thuốc đắt tiền và điều trị dài hạn.
Đừng chỉ dựa vào câu chung rằng có chi trả nằm viện.
Còn thai sản, nha khoa và sức khỏe tâm thần?
Những quyền lợi này thường là tùy chọn, bị giới hạn hoặc loại trừ trong gói rẻ.
Thai sản
Gói quốc tế thường có thời gian chờ trước khi quyền lợi thai sản bắt đầu. Bổ sung thai sản có thể làm phí tăng đáng kể.
Nha khoa
Nha khoa cơ bản có thể là mô-đun tùy chọn. Pacific Cross hiện niêm yết phí quyền lợi nha khoa bổ sung từ khoảng 2,1 triệu đồng trong dòng Foundation.
Sức khỏe tâm thần
Quyền lợi rất khác nhau. Một số gói chi trả tâm lý hoặc tâm thần ngoại trú, số khác giới hạn đáng kể.
Nếu một quyền lợi quan trọng với bạn, hãy so sánh hạn mức cụ thể thay vì cho rằng bảo hiểm “toàn diện” tự động bao gồm.
Người nước ngoài có được bảo hiểm y tế công của Việt Nam không?
Một số người nước ngoài làm việc hợp pháp tại Việt Nam có thể tham gia bảo hiểm y tế bắt buộc thông qua quan hệ lao động.
Điều này khác việc chỉ nhập cảnh rồi mua hệ thống công như một người nước ngoài.
Điều kiện phụ thuộc tình trạng việc làm và quy định bảo hiểm xã hội Việt Nam áp dụng.
Nhiều người dù có bảo hiểm theo luật định vẫn mua thêm bảo hiểm tư để có:
- Bệnh viện tư.
- Giao tiếp tiếng Anh dễ hơn.
- Thủ tục nhanh hơn.
- Điều trị quốc tế.
- Hạn mức cao hơn.
Tìm hiểu hệ thống y tế Việt Nam hoạt động thế nào sẽ giúp phân biệt chăm sóc công và tư.
Bảo hiểm sức khỏe hay bảo hiểm du lịch?
Nếu chỉ đến Việt Nam hai tuần, nhiều khả năng bạn cần bảo hiểm du lịch thay vì gói sức khỏe hằng năm cho người nước ngoài.
Bảo hiểm du lịch tập trung vào sự cố khẩn cấp trong chuyến đi và có thể gồm:
- Hủy chuyến.
- Thất lạc hành lý.
- Chậm chuyến.
- Sơ tán y tế.
Bảo hiểm sức khỏe dành cho người sống tại Việt Nam và có thể cung cấp chăm sóc liên tục.
Nếu đi thăm chứ không chuyển đến sống, xem Bảo hiểm du lịch cho Việt Nam: 7 lựa chọn và điều cần biết.
Người làm việc từ xa và lưu trú vài tháng nằm giữa hai nhóm, nên việc so sánh cả hai loại là hợp lý.
Ngân sách thực tế cho một cư dân nước ngoài là bao nhiêu?
Hãy lập ngân sách theo loại bảo vệ mong muốn thay vì tìm một mức trung bình toàn quốc.
Lựa chọn tiết kiệm
Khoảng 5-10 triệu đồng/năm có thể mua bảo vệ nội trú nội địa cơ bản cho nhiều người trẻ, tùy hãng và quyền lợi.
Lựa chọn nội địa toàn diện
Khoảng 10-30 triệu đồng hoặc hơn mỗi năm có thể cung cấp bảo vệ nội trú và ngoại trú mạnh hơn, nhưng phụ thuộc nhiều vào tuổi và hạn mức.
Lựa chọn quốc tế cho người nước ngoài
Dự kiến từ vài trăm đến vài nghìn USD/năm; gói toàn cầu toàn diện có thể cao hơn đáng kể.
Các nhóm này cố ý được nêu rộng vì phí quốc tế thường phải báo giá riêng.
Bảo hiểm sức khỏe giá rẻ có đủ tại Việt Nam không?
Đôi khi có.
Người trẻ có khoản tiết kiệm tốt, không mắc bệnh lớn và sẵn sàng dùng bệnh viện Việt Nam có thể thấy gói nội trú cơ bản hoàn toàn phù hợp.
Gia đình có trẻ nhỏ, người lớn tuổi hoặc người muốn dùng bệnh viện tư cao cấp có thể cần phạm vi rộng hơn.
Hãy nghĩ nếu ngày mai bạn cần:
- Phẫu thuật cấp cứu.
- Nằm viện một tuần.
- Điều trị ung thư.
- Chăm sóc chuyên khoa ở thành phố khác.
- Sơ tán y tế.
Gói bảo hiểm nên bảo vệ trước chi phí tác động đáng kể đến tài chính, không nhất thiết hoàn lại mọi buổi khám thường quy.
Tám điểm cần so sánh trước khi mua
Trước khi chọn, hãy so sánh:
- Hạn mức y tế hằng năm.
- Hạn mức phòng bệnh viện.
- Phạm vi nội trú.
- Phạm vi ngoại trú.
- Mức khấu trừ và đồng chi trả.
- Phạm vi địa lý.
- Quy định về bệnh có sẵn.
- Mạng lưới bảo lãnh viện phí.
Sau đó kiểm tra quyền lợi tùy chọn như nha khoa, thai sản, sơ tán và sức khỏe tâm thần theo nhu cầu.
Hướng dẫn Cách chọn bảo hiểm sức khỏe tại Việt Nam giải thích chi tiết hơn các đặc điểm này.
Câu hỏi thường gặp
Các câu trả lời dưới đây đề cập thắc mắc phổ biến về chi phí bảo hiểm sức khỏe cho người nước ngoài tại Việt Nam. Phí và điều khoản thay đổi theo tuổi, sức khỏe, phạm vi và hãng, nên hãy lấy báo giá hiện hành trước khi mua.
Bảo hiểm sức khỏe cho người nước ngoài tại Việt Nam giá bao nhiêu?
Gói nội trú nội địa cơ bản có thể khoảng 5-15 triệu đồng/năm với nhiều người trẻ và trung niên. Gói nội địa có ngoại trú thường khoảng 8-25 triệu đồng hoặc hơn, còn bảo hiểm quốc tế có thể từ vài trăm đến vài nghìn USD mỗi năm.
Người nước ngoài có mua bảo hiểm sức khỏe tại Việt Nam được không?
Có. Người nước ngoài có thể mua các gói tư nhân nội địa hoặc quốc tế tùy điều kiện tham gia. Một số người làm việc hợp pháp còn tham gia bảo hiểm y tế bắt buộc thông qua việc làm.
Bảo hiểm nội trú có đủ cho người nước ngoài tại Việt Nam không?
Có thể đủ với người khỏe mạnh, sẵn sàng tự trả khám ngoại trú và chủ yếu muốn bảo vệ trước hóa đơn lớn như nhập viện hay phẫu thuật. Người thường dùng bác sĩ, thuốc hoặc xét nghiệm ngoại trú có thể cần quyền lợi rộng hơn.
Có nên thêm quyền lợi ngoại trú không?
Điều này phụ thuộc tần suất dùng y tế tư nhân. Ngoại trú có thể chi trả khám bác sĩ, chuyên khoa, xét nghiệm, chẩn đoán hình ảnh và thuốc, nhưng làm phí năm tăng đáng kể.
Bảo hiểm nội địa khác bảo hiểm quốc tế thế nào?
Gói nội địa thường rẻ và tập trung vào điều trị tại Việt Nam. Gói quốc tế thường có hạn mức cao hơn, phạm vi nhiều nước, hỗ trợ tiếng Anh, mạng lưới bảo lãnh viện phí và có thể gồm sơ tán hoặc hồi hương.
Bảo hiểm có chi trả bệnh có sẵn không?
Tùy hãng và hợp đồng. Hãng có thể loại trừ, áp dụng thời gian chờ, tính thêm phí, đặt hạn mức riêng hoặc từ chối. Hãy khai báo đầy đủ thông tin được yêu cầu khi thẩm định.
Bảo hiểm sức khỏe cho người nước ngoài có chi trả ung thư không?
Một số gói có, nhưng mức bảo vệ rất khác nhau. Hãy kiểm tra riêng quyền lợi ung bướu nội trú và ngoại trú, thuốc đắt tiền, hạn mức năm và mọi hạn mức phụ.
Người ở Việt Nam ngắn hạn nên mua bảo hiểm sức khỏe hay bảo hiểm du lịch?
Người chỉ đến vài tuần thường phù hợp hơn với bảo hiểm du lịch. Người sống lâu dài cần cân nhắc bảo hiểm sức khỏe để tiếp cận chăm sóc liên tục; người ở vài tháng nên so sánh cả hai loại.
Kết luận
Bảo hiểm sức khỏe cho người nước ngoài tại Việt Nam có thể rất phải chăng ở phân khúc cơ bản. Ví dụ, phí nội trú Pacific Cross công bố hiện bắt đầu khoảng 5,655 triệu đồng/năm với người 19-25 tuổi và vẫn dưới 10 triệu đồng với nhiều người dưới 50 tuổi ở gói Standard.
Thêm ngoại trú, cấp quyền lợi cao hơn, bệnh viện quốc tế và phạm vi toàn cầu làm chi phí tăng đáng kể. Bảo hiểm quốc tế toàn diện có thể từ vài trăm đến vài nghìn USD/năm.
Với nhiều người nước ngoài, giá trị tốt nhất đến từ bảo vệ nội trú mạnh, mức khấu trừ có thể thanh toán thoải mái và phạm vi địa lý phản ánh nơi thực sự sinh sống, đi lại. Phí thấp nhất chỉ đáng giá nếu hợp đồng vẫn bảo vệ bạn khi gặp một vấn đề y tế thực sự tốn kém.
Nguồn
Tác giả
Jonathan García-Allen
Nhà tâm lý học, tác giả sách và chuyên gia chiến lược số chuyên về sức khỏe tâm thần. Ông là đồng sáng lập Psicología y Mente, một trong những trang web về sức khỏe tâm thần được truy cập nhiều nhất thế giới, với hơn 20 triệu lượt truy cập mỗi tháng. Ông có hơn 10 năm kinh nghiệm sáng tạo nội dung về sức khỏe và hỗ trợ các nhà tâm lý học, chuyên gia trị liệu và phòng khám phát triển sự hiện diện trực tuyến thông qua nội dung, SEO và tiếp thị kỹ thuật số.
Rà soát y khoa
Tan Nguyen
Tác giả y khoa của Vietnam Clinic. Bác sĩ, Đại học Quốc gia Thành phố Hồ Chí Minh.